近年来,国内商业航天正在从“技术验证期”逐步进入“应用扩张期”。过去,卫星产业主要由国家重大工程、科研院所和少数大型企业承担,项目周期长、投入规模大、市场参与者相对有限。随着火箭研制、卫星平台、测运控系统、地面终端和数据服务等环节不断开放,越来越多民营企业进入产业链,商业航天开始形成更加清晰的市场逻辑:以实际需求牵引卫星建设,以批量化制造降低成本,以组网化运营扩大服务范围,最终把空间能力转化为面向行业和公众的基础设施。
新一代卫星组网是这一变化中最明显的方向之一。单颗卫星能够提供的覆盖范围、重访周期和服务能力有限,而由多颗卫星构成的星座,可以通过轨道协同实现更连续、更稳定的服务。例如,低轨卫星星座能够缩短信号传播距离,改善通信时延;遥感卫星组网可以提高对同一地区的重复观测频率;导航增强系统则可以结合地面基站、卫星链路和高精度算法,提升定位服务在复杂环境中的可用性。组网并不是简单增加卫星数量,而是对轨道设计、星间通信、任务调度、地面系统和数据处理能力的综合考验。
在通信领域,商业航天首先改变的是连接方式。传统地面通信网络在城市和人口密集区域具有明显优势,但在远洋、山区、荒漠、森林、极地以及灾害现场,地面基站建设往往成本高、周期长,甚至缺乏建设条件。卫星通信可以突破地理限制,为海上运输、应急救援、能源巡检、边远地区通信和航空服务提供补充。未来,卫星互联网与地面移动通信、光纤网络和数据中心之间的融合会更加紧密,用户未必需要直接感知卫星的存在,却能够在网络覆盖不足时获得自动切换和连续连接。
遥感应用则体现了商业航天从“拍得到”向“用得上”的转变。过去,遥感数据获取往往面向宏观科研或专项任务,数据使用门槛较高。如今,商业遥感企业开始围绕农业、林业、自然资源、城市治理、交通运输、保险和金融等行业提供标准化产品。通过光学、雷达、红外和高光谱等不同载荷的组合,可以识别作物长势、森林变化、地表沉降、海洋环境和基础设施状态。真正有价值的不是一张卫星图片,而是经过校正、识别、分析后形成的风险提示、趋势判断和决策依据。
导航服务的升级同样值得关注。大众已经习惯使用手机定位,但在测绘、自动驾驶、工程施工、无人机作业和精密农业等场景中,普通定位精度仍然不够。商业航天企业可以围绕高精度定位、时空信息服务和行业专用终端展开业务,通过卫星导航系统、地面增强站、惯性导航设备以及云端算法协同,提供厘米级甚至更高要求的定位能力。随着低空经济发展,无人机航线管理、城市空中交通、物流配送和应急巡检也会对稳定的时空基准提出更高要求。
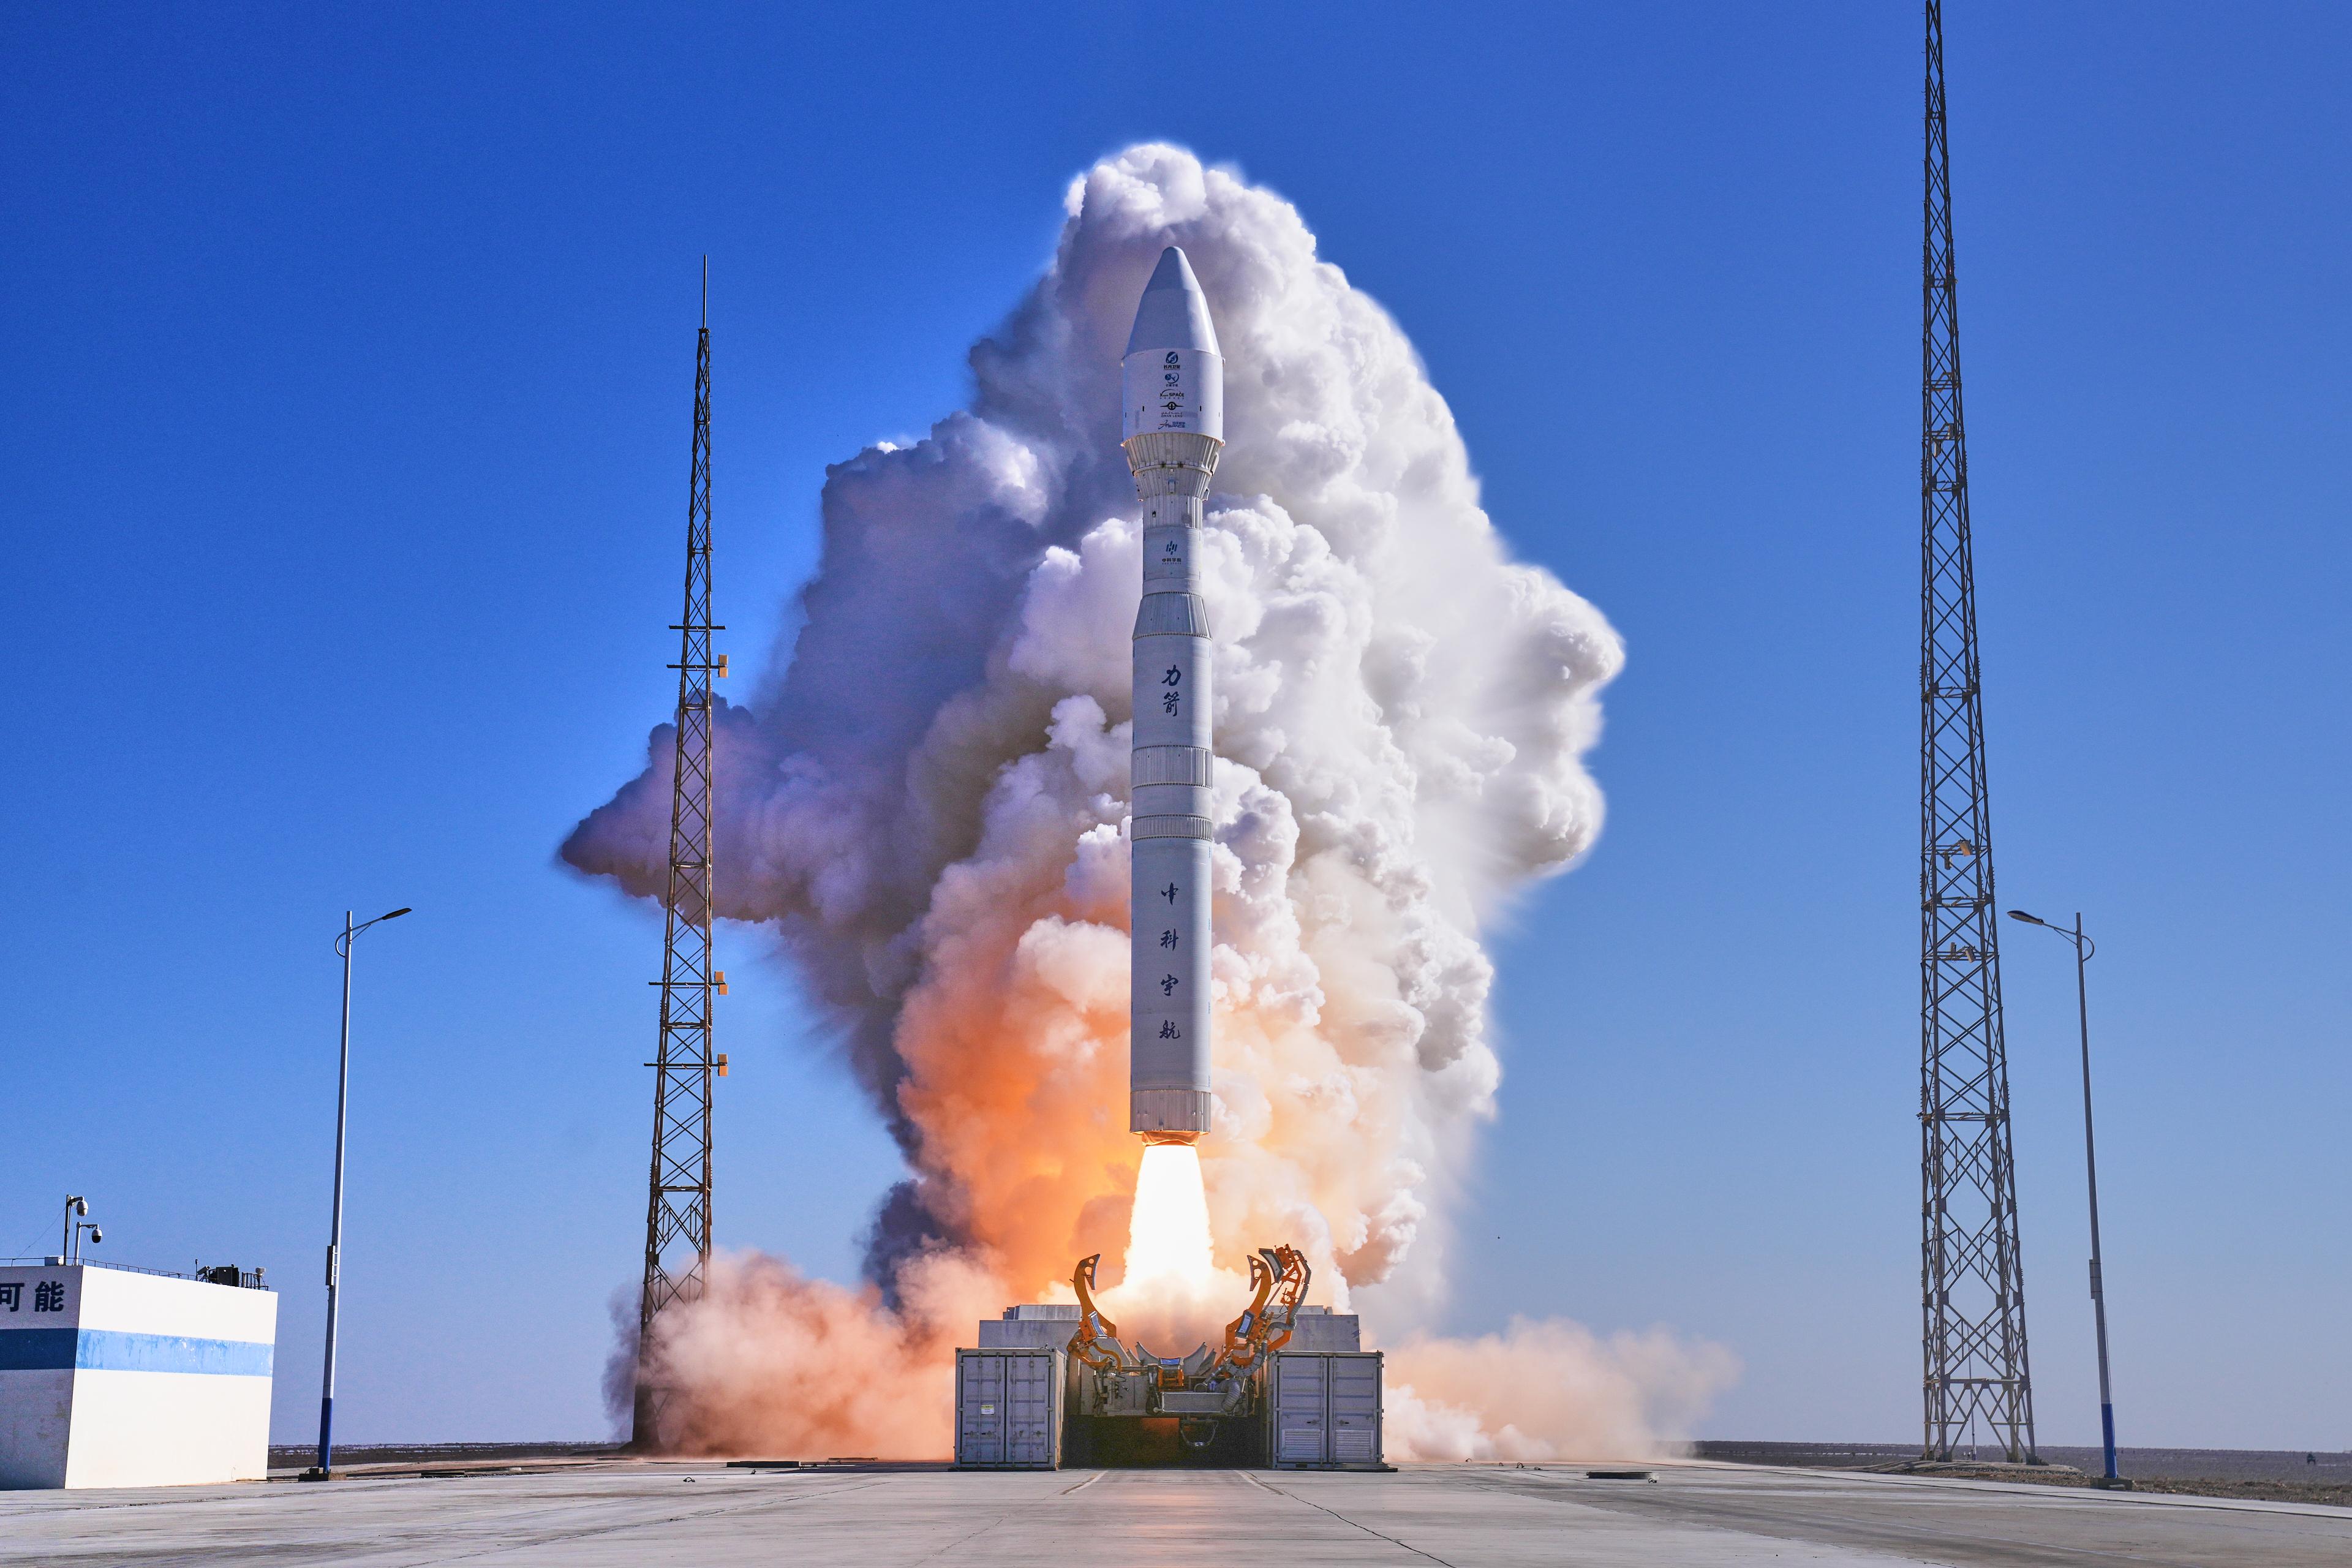
发射技术的持续突破,是卫星组网能够扩大规模的重要基础。传统火箭往往采用一次性使用方式,制造成本高、生产周期长,难以完全适应商业航天高频发射的需求。近年来,可重复使用火箭、液体动力、模块化设计、快速总装和自动化测试逐渐成为技术竞争的重点。可重复使用并不意味着每次发射都能立即大幅降价,它还需要解决发动机可靠性、回收环境、飞行安全、维护周期和发射场周转效率等问题。但从长期看,火箭复用和批量制造有望降低单位入轨成本,提升发射频次,使卫星星座能够按照规划持续补网和扩容。
小型化和标准化也在重新塑造卫星制造方式。过去一颗卫星通常需要较长时间进行定制开发,而现在,标准卫星平台、通用接口、模块化载荷和柔性生产线能够缩短研制周期。卫星不再只是一个独立工程项目,而更接近一种可持续迭代的产品。企业可以根据客户需求更换通信载荷、成像载荷或数据处理模块,并在轨运行中通过软件升级改善性能。这种思路有助于形成批量化交付,但也要求企业在可靠性验证、供应链管理、软件安全和在轨维护方面建立更严格的体系。
商业航天规模化发展还离不开地面基础设施。卫星发射入轨只是开始,之后还需要测控站、卫星运营中心、数据接收站、云计算平台、行业终端和客户服务系统共同工作。对于遥感企业来说,数据处理速度直接影响用户体验;对于通信企业来说,网关站和核心网络决定服务稳定性;对于导航企业来说,地面增强系统和算法更新能力会影响定位精度。换言之,空间产业的竞争已经从“谁能把卫星送上天”扩展到“谁能持续、稳定、低成本地把服务交付给客户”。
从实践经验看,商业航天项目最容易出现的问题,是过度重视硬件建设而低估应用落地难度。卫星设计完成并不代表商业模式成立,拥有数据资源也不代表客户会自动购买。企业需要在项目早期就明确目标用户、使用频率、数据时效、终端价格和服务责任。例如,农业客户可能更关注每周甚至每天的变化趋势,而不是单次高清影像;应急部门更看重灾害发生后的快速响应,而不是长期积累的数据数量;物流企业则关心通信覆盖、终端成本和系统接口是否便于部署。因此,产品设计必须从客户工作流程出发,而不是只围绕技术指标展开。
商业航天还面临较高的资金、可靠性和合规要求。卫星研制、火箭发射和地面系统建设都需要持续投入,收入却往往不会在项目初期迅速释放。企业如果缺乏稳定订单,单纯依靠融资扩张,可能面临较大经营压力。卫星数量增加后,空间频轨资源、碰撞风险、空间碎片、数据安全和用户隐私等问题也更加突出。未来行业需要在发射许可、频率协调、遥感数据管理、网络安全、责任认定和空间交通管理等方面形成更清晰的规则,为市场提供稳定预期。
从产业协同角度看,商业航天并不是一个孤立行业。它会与通信设备、半导体、人工智能、云计算、汽车、无人机、海洋经济、能源和保险等领域发生深度结合。人工智能可以帮助卫星自动识别目标、压缩数据和规划任务;云平台可以让客户通过接口直接调用遥感和定位服务;汽车与无人机企业则能够把卫星能力嵌入自身系统。未来更具竞争力的企业,往往不是单独拥有某一项航天技术,而是能够把空间资源、地面网络、行业软件和客户场景整合起来,形成完整解决方案。
总体来看,国内商业航天正处于由单点突破转向系统化发展的关键阶段。新一代卫星组网提升了服务连续性和覆盖能力,发射技术进步降低了进入空间的门槛,通信、遥感和导航应用则为产业提供了真实的市场需求。下一步,行业需要在可靠性、成本控制、数据产品、客户运营和监管协同方面持续积累。只有把“造卫星、造火箭”的能力转化为稳定可用、价格合理、能够融入社会生产的服务,商业航天才能真正完成从工程项目到规模化产业的转变,并成为数字经济和新型基础设施的重要组成部分。